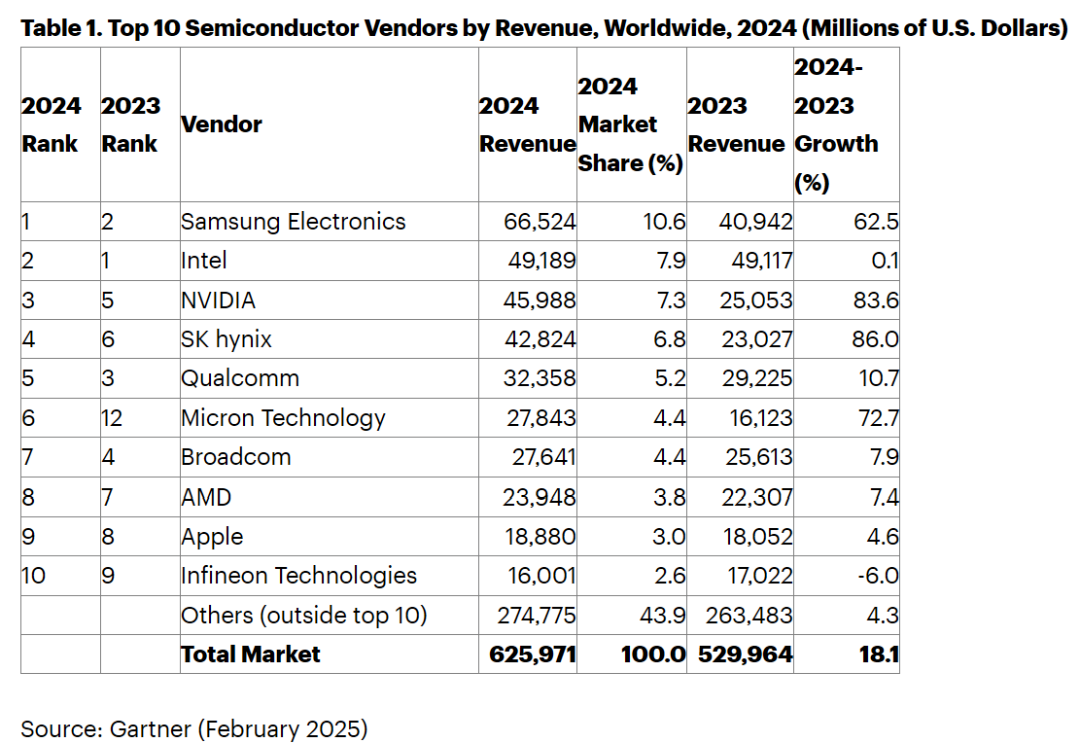
值得一提的是,过去TOP10名单中的常客如:德州仪器 (TI)、意法半导体 (ST)、亚德诺半导体 (ADI) 和恩智浦 (NXP) 等,本次都未能进入前十,随着AI技术的不断发展,半导体行业将迎来更多的机遇和挑战。
三星从英特尔手中夺回第一:在2024年的全球前十大半导体厂商中,三Microsemi代理星电子以665.24亿美元的收入重新夺回了全球第一的位置,其收入同比增长了62.5%,市场份额占比达10.6%。三星电子的HBM3E产品在2024年第三季度开始大规模生产和销售,第四季度已向多家GPU厂商及数据中心厂商供货,销售额超过了HBM3;且其16层产品正处于客户送样阶段,HBM4预计在2025年下半年大规模量产,进一步巩固其在存储领域的优势地位。
英特尔排名下滑:英特尔在2024年跌至第二位,其半导体收入为491.89亿美元,同比增长仅为0.1%。尽管其AI PC市场和酷睿Ultra芯片组有一定的增长,但其AI加速器产品和整体x86业务表现不佳,未能弥补其他领域的不足。
英伟达表现突出:其2024年半导体收入同比增长84%,达到460亿美元,排名上升至第三位。英伟达在AI芯片、训练模型及生成式AI解决方案上的持续创新,使其在市场竞争中脱颖而出,尤其是在数据中心和AI应用领域。
2024年存储器收入增长了71.8%,并且在半导体总销售额中的占比增至25.2%;相比之下,2024年存储以外的半导体收入仅同比增长6.9%,占半导体总收入的74.8%。2025年高带宽存储器(HBM)收入预计增长66.3%,达到198亿美元。得益于存储市场的复苏,SK海力士和美光科技的排名也大幅上升
SK海力士排名升至全球第四:2024年半导体收入预计达428.24亿美元,同比暴涨86%,主要得益于其HBM业务的强劲增长,净利润超越2018年存储芯片市场超繁荣期。
美光排名增长最多:2024年半导体收入预计为278.43亿美元,同比暴涨72.7%,排名从第十二位跃升至第六,HBM旺盛需求是其增长主因,今明两年HBM产能已售罄。
另外,博通排名下滑3位至第七,AMD排名下滑1位至第八,英飞凌排名下滑1位至第十。
- 马斯克欲阻止 OpenAI 成为营利性企业,特朗普时代 AI 监管走向成谜
- 英伟达 AI 芯片进化速度超摩尔定律!每 18 个月性能翻番,行业颠覆在即
- 道达尔能源 15 年为意法半导体法国供电 1.5 亿千瓦时,绿色电力供应新典范
- 小米发力韩国市场,多款产品今日上市,“小米之家” 上半年入驻首尔
- 英飞凌 TRAVEO T2G 汽车 MCU 通过 ISO/SAE 21434 认证!车联网安全再升级
- 全球电动汽车需求下滑,韩国电池三巨头产能利用率暴跌,行业面临挑战
- 意法半导体荣登 2025 年全球百强创新机构榜单,彰显创新实力
- 理想 i8 电动 SUV 首秀!激光雷达 + 全域 800V,对标特斯拉 Model X
- SmartDV 完备 VIP 助力芯片设计,实现又快又好新突破
- 马斯克宣布 Optimus 机器人试生产启动,规模将比之前最大产品大 10 倍
- 电感参数全解析!从 DCR 到 Q 值,选型指南助你避开电磁干扰陷阱
- 波士顿动力 Atlas 机器人进化:电动赋能,AI 驱动灵活拟人新高度


 晶体管 > IGBT > 单 IGBT(分立半导体)
 通孔式电阻器(电阻器)
 二极管 > 射频(分立半导体)
 馈通式电容器(滤波器)
 通孔式电阻器(电阻器)
 磁性传感器 > 开关(固态)(传感器,变送器)
 嵌入式 > FPGA(现场可编程门阵列)(集成电路(IC))
 射频收发器 IC(射频和无线)
 射频接收器、发射器、收发器成品(射频和无线)
 同轴电缆(射频)(电缆组件)
 嵌入式 > FPGA(现场可编程门阵列)(集成电路(IC))
 嵌入式 > FPGA(现场可编程门阵列)(集成电路(IC))
